叉車是否屬于車船稅征稅范圍?兼談道路貨物運輸工具的界定
在物流行業和工業企業中,叉車作為一種常見的場內搬運工具,其稅務處理常引發疑問:叉車是否需要繳納車船稅?這與“道路貨物運輸”這一概念緊密相關。本文將依據相關稅法規定,對此問題進行清晰解析。
車船稅的征稅范圍界定
根據《中華人民共和國車船稅法》及其實施條例的規定,車船稅的征稅對象是“依法應當在車船登記管理部門登記的機動車輛和船舶”。這里的關鍵點在于“登記”。具體而言:
- 車輛:指在公安、交通、農業、漁業等主管部門(統稱“車船登記管理部門”)辦理了登記的機動車輛,包括乘用車、商用車(客車、貨車)、掛車、專用作業車、輪式專用機械車等。
- 船舶:指在船舶登記管理部門登記的機動船舶和拖船。
叉車的屬性與稅務分析
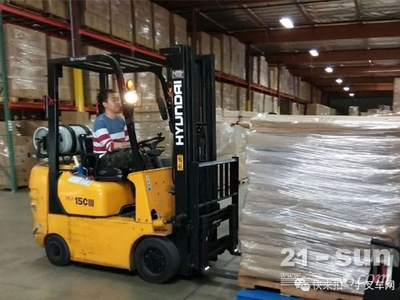
叉車(通常指內燃或電動平衡重式叉車)的主要屬性是 “專用作業車” 或 “輪式專用機械車”。其核心特征在于:
- 主要功能:設計用于在工廠、碼頭、倉庫等 特定區域(場內) 進行貨物的裝卸、堆垛和短距離搬運。
- 行駛環境:通常 不允許 在公共道路(公路)上行駛。其最高設計車速、照明、制動、轉向等安全技術標準不符合《機動車運行安全技術條件》中關于“道路車輛”的上路要求。
- 登記情況:由于不能上公共道路行駛,叉車 一般不在公安交管部門(車輛管理所)辦理機動車登記(上牌) 。其管理通常屬于企業內部設備管理或特種設備安全監察范疇(作為場(廠)內專用機動車輛,需在市場監管部門辦理特種設備使用登記)。
結論:基于以上分析,叉車因其主要設計用途為場內作業,且通常不在車船登記管理部門進行機動車登記,因此 不屬于《車船稅法》規定的應稅車輛范圍,無需繳納車船稅。
“道路貨物運輸”工具的界定
此概念進一步明確了車船稅應稅車輛的邊界。所謂“道路貨物運輸”工具,是指用于在公共道路(公路)上從事經營性貨物運輸的車輛,例如各類貨運卡車、掛車等。其必備特征是:
- 能夠在公共道路上合法行駛。
- 已在公安交管部門登記,取得機動車號牌和行駛證。
- 其使用場景和目的為道路運輸。
叉車顯然不符合“道路貨物運輸”工具的定義。即使偶爾因特殊原因(如廠區搬遷)需要在短距離公共道路上通行,也必須經公安交管部門批準并辦理臨時通行證,但這并不改變其作為“非道路車輛”或“場內專用車輛”的根本屬性,不因此就納入車船稅日常征稅范圍。
與注意事項
- 主要判斷標準:是否需要繳納車船稅,核心標準是車輛是否在法定的車船登記管理部門(主要是公安交管部門)進行了登記。叉車因不在該部門登記,故不征稅。
- 與其它稅(費)的區別:叉車雖不繳納車船稅,但作為企業的固定資產,其購置價款中的增值稅可能可以抵扣(符合條件時),并且每年需計提折舊在企業所得稅前扣除。作為特種設備,還需承擔定期檢驗等費用。
- 例外情況:極少數經過合法改裝、符合上路標準并在車管所登記為“專用作業車”(獲得正式號牌)的叉車,則屬于車船稅應稅車輛,應按其整備質量計稅。但這種情況在實踐中非常罕見。
因此,企業在進行稅務處理時,應依據車輛登記證書這一法律文件來判斷。對于典型的場內作業叉車,無需擔心車船稅的繳納義務,其稅務管理重點應放在增值稅、企業所得稅及財產稅(如房產稅從價計征中包含的設備價值)等相關方面。
如若轉載,請注明出處:http://m.kkbcc.com/product/51.html
更新時間:2026-09-07 16:33:21